机构名字摆在股东名单上,股价却退回到2025年初附近。力源信息这轮被重新拿出来看,不是因为存储芯片标签突然变新,而是中央汇金、社保基金同时在场,盘面仍没能摆脱科技股回调的压力。
科技股这一波降温很狠,前期涨得快的品种,把行情来时的溢价又吐回去不少。力源信息的周线已经回到2025年初一带,当时大盘还在3100点附近。账户看见这种走势,很难只靠“长期资金看好”几个字把波动抹平。
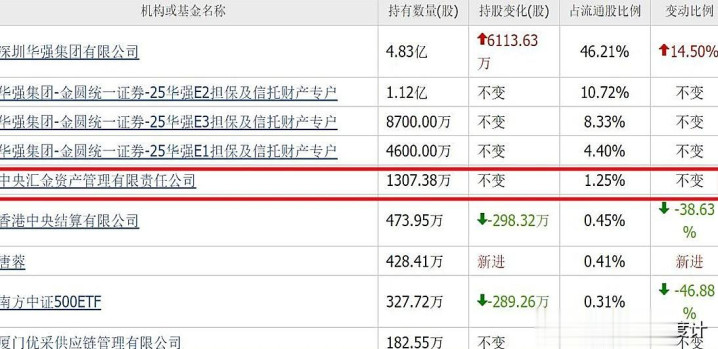
力源信息的特殊之处,先落在股东名单上。一季度,中央汇金重仓约1307万股,社保基金五零二组合新进约174万股。放在A股存储芯片相关公司里,它属于少见的汇金和社保基金同时重仓样本。名单有分量,但K线没有照着名单走。这层落差,才让它在回调里显眼。
公司本身并不是晶圆厂,也不是纯芯片设计企业。它的主业是电子信息分销,电子元件交易业务贡献了大部分收入和利润,毛利率约6.34%。这门生意更像产业链里的渠道和服务平台:上游有货,下游有需求,公司靠授权体系、客户资源和周转效率吃饭。
它身上的科技标签确实不少,存储芯片、光模块、MLCC都能被归进热门方向。参股的星思半导体聚焦5G、6G通信技术,卫星基带芯片等产品可用于卫星通信和万物互联场景;公司也向光模块客户供应村田的MLCC、硅电容等元器件。概念热闹,但位置偏下游,决定了它更多吃景气扩散,不是直接拿最前端技术突破的估值溢价。
资金愿意看它,有一套能讲通的逻辑。半导体周期回暖时,存储、光模块、通信电子相关需求恢复,下游分销龙头有机会跟着订单回升;公司从2024年9月至今股价整体横盘较久,涨幅相对不大,也容易被放进“科技低位修复”的篮子里。可另一边的账也清楚:分销商风险相对低,收益弹性通常也更低,上游价格、下游账期、库存节奏都会影响利润质量。
市场给热门题材加价时,常常先看标签够不够多、机构名字够不够硬;等价格下来了,买盘又会把算盘拨回毛利、现金流和利润弹性。这里的克制并不体面,却很现实:如果分销业务只能赚薄利,概念溢价最后就要有人接住成本。高位故事可以讲得顺,低位修复也能吸引资金试探,但没有账本配合,估值很难一直靠想象支撑。
财务表现把这种折扣写得更直。力源信息的净利润和半导体周期关联较深,2015年至2022年半导体景气阶段,公司净利润整体向上;前两年行业低谷,净利润也跟着大幅下降。营收成长性的波动相对小一些,说明规模效应仍在,但规模还在不等于利润一定恢复,价格、费用和毛利都会在利润表上留下痕迹。收入能撑住盘子,利润能不能修复,才是市场重新定价绕不过去的地方。
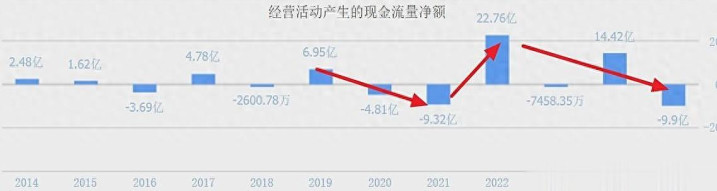
经营现金流也没有给出很轻松的答案。过去六年,公司经营现金流四年流出、两年流入,表现只能说一般。分销业务要垫库存、等账期、盯回款,客户订单看起来热闹,现金什么时候回到公司账上,决定了账面利润的含金量。旧仓在屏幕前等价格修复,研究公司的人翻到现金流量表,看到的是另一种等待。
短线交易里,科技股急跌时常常一起被卖,反弹时资金也容易先找标签多、辨识度高、机构名字好看的公司。力源信息正好站在这个位置:一边有汇金和社保基金同框,一边股价回到3100点时期附近;一边有半导体周期修复的想象,一边又要接受分销模式带来的利润弹性边界。后面的分歧不在名字够不够亮,而在半导体景气能不能传导到毛利率、净利润和经营现金流。
力源信息要摆脱“名单好看、价格回落”的尴尬,不能只靠存储芯片和光模块反复加温。半导体景气是否延续、分销业务毛利率能否稳住、经营现金流有没有改善,才是这轮重估能不能走远的验证点。机构席位给了市场一个观察理由,账本兑现才会决定价格愿意走到哪里。
如果行业景气最终只停在概念层,估值会重新打折;如果订单、利润和现金流一起修复,市场才有理由改口。这场定价分歧,最后看的不是谁的名字在名单上,而是谁能把热闹变成可验证的业绩。
华泰优配提示:文章来自网络,不代表本站观点。